Vade ve Ödeme Tarihleri Arasındaki Farkı Tutarla Birlikte İnceleme
Bu çalışma kitabı, bir anapara tutarı için vade tarihi ile ödeme tarihi arasındaki gün farkını ve bu süreye karşılık gelen basit vade farkını hesaplayan küçük bir Excel örneğidir. Aylık oran manuel girilir; yıllık karşılığı aylık oranın on ikiyle çarpılmasıyla bulunur. Vade farkı hesabında anapara, gün sayısı ve yıllık oran birlikte kullanılır. Sonuç anaparaya eklenerek ikinci bir toplam gösterilir. Dosya herhangi bir banka tarifesini, sözleşme oranını veya otomatik güncel faiz verisini kullanıcı adına belirlemez.Kitapta Sayfa1 ve Sayfa2 adlı iki görünür sayfa bulunur. Hesaplama Sayfa1 üzerinde dört formülle yapılmaktadır. Sayfa2 kaynak sitenin üyelik ve dosya arşivi tanıtımını içerir; bu sayfa hesabın bir girdisi değildir. VBA makrosu, dış çalışma kitabı bağlantısı veya taksit ödeme akışı bulunmaz. İndirilen dosya özgün haliyle yayımlanmıştır. Kaynakta bir sürüm ve bir Excel eki bulunmaktadır; işlev testleri ayrı özel kopyalarda yürütülmüş, özgün dosyanın hash değeri değişmemiştir.
Anapara ve Tarih Girdileri
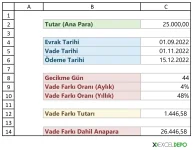
Sayfa1 B sütununda alan adları, C sütununda ise girişler ve sonuçlar yer alır. C2 anapara tutarıdır. Özgün örnekte 25000 değeri bulunmaktadır ve hücre iki ondalıklı sayı biçimindedir. Bu hücre değiştirildiğinde vade farkı tutarı ve anapara dahil toplam yeniden hesaplanır. Dosya para birimini ayrı bir seçiciyle yönetmez; rakamların hangi para biriminde olduğu kullanıcı tarafından tutarlı biçimde değerlendirilmelidir. Bir tutarı farklı bir kurdan çevirmek için bu çalışma kitabında ayrı dönüşüm formülü bulunmamaktadır.Evrak tarihi C4, vade tarihi C5 ve ödeme tarihi C6 hücresindedir. Tarihler gün ay yıl biçiminde gösterilir. Özgün örnekte evrak tarihi 1 Eylül 2022, vade tarihi 1 Kasım 2022 ve ödeme tarihi 15 Aralık 2022 olarak girilmiştir. Bunlar geçmiş örnek girdilerdir; yeni işlem için ayrıca düzenlenmeleri gerekir. Evrak tarihi tabloda bilgi alanı olarak bulunur, ancak dört hesap formülünün hiçbirinde kullanılmaz. Gün sayısını belirleyen iki hücre vade ve ödeme tarihleridir.
Tarih alanlarının gerçek Excel tarihi olması, çıkarma işleminin anlamlı bir süre üretmesi açısından önemlidir. Hücreye metin olarak yazılan bir tarih ile Excel seri değeri aynı şey değildir. Görünümde benzer görünen değerlerin hesaplamaya etkisi farklı olabilir. Dosya metin tarihlerini otomatik olarak dönüştüren ayrı bir doğrulama veya içeri aktarma sistemi sunmaz. Girişler değiştirilirken hesap hücrelerinin manuel değerlerle değiştirilmemesi, kitabın dört formüllü yapısının korunmasını sağlar.
Gecikme Gününün Hesaplanması
C8 hücresi ödeme tarihinden vade tarihini çıkarır. Böylece ödeme vade gününden sonra yapılmışsa pozitif, aynı gün yapılmışsa sıfır, önce yapılmışsa negatif gün farkı elde edilir. Bu hesap takvim günleri üzerindendir; hafta sonlarını veya resmî tatilleri dışlayan bir iş günü formülü kullanılmaz. Dosyada ayrı tatil sayfası, NETWORKDAYS mantığı veya çalışma günü seçeneği bulunmamaktadır. Ödeme ve vade arasındaki her gün bu aritmetik farkın içindedir.Erken ödeme girdisi özellikle doğru yorumlanmalıdır. Kaynak formül negatif gün farkını sıfıra sınırlandırmaz. Bu nedenle erken ödeme, pozitif oranla birlikte negatif vade farkı üretebilir ve anapara dahil toplamı azaltır. Bu davranış yerel Excel testinde doğrulanmış ve dosyada değiştirilmeden korunmuştur. Sonuç otomatik bir erken ödeme indirimi hakkı olarak sunulmaz; yalnız mevcut formülün aritmetik çıktısıdır. Erken ödeme koşulları farklı olan işlemlerde kaynak hesabın bu sınırı dikkate alınmalıdır.
Vade ve ödeme tarihi aynı olduğunda C8 sıfır olur. Oran veya anapara pozitif olsa bile gün sayısı sıfır olduğundan vade farkı sıfır hesaplanır. Bu durum ödeme günü değişiminin hesabı nasıl etkilediğini incelemek için doğrudan görülebilir. Gecikme süresini manuel olarak C8 üzerine yazmak yerine C5 ve C6 tarihlerini düzenlemek, sonuç ile tarih alanlarının birbirine bağlı kalmasını sağlar. Evrak tarihi değiştirilmesi tek başına bu sonucu değiştirmez.
Aylık Orandan Yıllık Orana Geçiş
C9 aylık vade farkı oranıdır. Hücre yüzde biçimindedir; özgün değer 0,04 olup yüzde dört olarak görüntülenir. Excel yüzde hücresinde görüntülenen sayı ile hücrenin gerçek ondalık değeri birbirinden ayrılmalıdır. Yüzde dört oranı doğrudan yüzde işaretiyle veya uygun ondalık değerle girilebilir. Yanlışlıkla 4 sayısının sıradan bir oran gibi kullanılması çok farklı bir sonuç doğurabilir. Dosya oranı internetten getirmez ve yanlış büyüklükteki giriş için otomatik uyarı üretmez.C10 yıllık oranı C9 çarpı 12 olarak hesaplar. Bu, aylık oranların basit doğrusal yıllıklaştırılmasıdır. Bileşik faiz hesabındaki bir artı aylık oran ifadesinin on ikinci kuvveti kullanılmaz. Aylık dört yüzde, bu modelde yıllık kırk sekiz yüzde karşılığına dönüşür. Bu değer tablo içindeki aritmetik dönüşümdür; belirli bir finansal ürünün yıllık maliyet ölçümü veya resmî efektif faiz oranı olarak tanımlanmamalıdır. Oranın nasıl belirlendiği bu dosyanın dışında kalan bir girdidir.
Vade Farkı ve Toplam Tutar
C12 formülü anapara ile gecikme gününü ve yıllık oranı çarpar, sonucu 365'e böler. Böylece yıllık oran takvim günü sayısına göre orantılanmış olur. Model sabit 365 günlük payda kullanır; artık yılda 366 gün seçen bir koşul veya farklı gün sayımı yöntemi bulunmaz. Bu özellik hesabın önemli bir sınırıdır. Kullanılan işlem veya sözleşme başka bir gün sayımı gerektiriyorsa dosyanın sonucu o yöntemin çıktısı olarak kabul edilmemelidir.Özgün örnekte vade ile ödeme arasında 44 gün bulunmaktadır. Anapara 25000 ve aylık oran yüzde dört olduğunda yıllık oran yüzde kırk sekizdir. Formül bu girdilerle yaklaşık 1446,58 vade farkı üretir. Hücrelerin sayı biçimi iki ondalığı gösterse de formül içinde ayrı bir ROUND işlevi kullanılmaz. Görüntülenen yuvarlanmış rakam ile Excel'in sakladığı hesap değeri farklı hassasiyet taşıyabilir. Sonuçların başka belgelere aktarılmasında bu ayrımın kontrol edilmesi gerekir.
C14 hücresi SUM işleviyle C12 vade farkını ve C2 anaparayı toplar. Özgün örneğin yaklaşık toplamı 26446,58 olarak görünür. Bu hücre yeni bir taksit planı veya bakiye hareket tablosu oluşturmaz; yalnız tek anapara ile hesaplanan tek farkı birleştirir. Birden fazla evrak, kısmi ödeme, farklı oran dönemleri veya peş peşe ödeme tarihleri için ayrı satırlar bulunmamaktadır. Dosya tek işlem örneğini incelemek üzere düzenlenmiştir; işlem listesi olarak sunulmaz.
İki Sayfanın Kullanım Kapsamı
Sayfa2 üzerinde kaynak sitenin üyelik tanıtımı bulunur. Bu metin hesaplamanın bir parçası değildir ve Sayfa1 sonuçlarını değiştirmez. Dosyada grafik, Excel tablosu veya adlandırılmış hesap alanı üzerinden ek bir analiz paneli bulunmamaktadır. Küçük alan düzeni, girdilerin ve dört sonuç formülünün aynı sayfada görülebilmesini sağlar. Galeride iki görünür sayfanın gerçek ekran görüntüleri yer alır; kapak görselindeki çizilmiş alanlar ise konuya uygun bir görsel düzenlemedir, doldurulmuş resmî finansal belge değildir.Kullanımda önce dosyanın bir kopyası alınabilir. Anapara, evrak tarihi, vade tarihi, ödeme tarihi ve aylık oran güncellenir. Gün farkı, yıllık oran, vade farkı tutarı ve toplam sırasıyla kontrol edilir. Sıfır oran girilirse vade farkı sıfır olur; erken ödeme negatif fark üretir. Bu sonuçlar kaynak formüllerin davranışıdır. Girdi tarihlerinin, yüzde büyüklüğünün ve modelin 365 günlük basit hesap sınırının kontrol edilmesi, dosyanın amacına uygun yorumlanmasını sağlar. Güncel oran veya sözleşme uygunluğu otomatik olarak doğrulanmaz.