TOKİ Konut Taksitlerini ve Banka Konut Kredisi Ödeme Planını Aynı Sayfada Hesaplayan Excel Tablosu
Bu Excel tablosu, TOKİ konutlarında uygulanan altı ayda bir güncellenen taksit mantığını ve sabit taksitli bir banka konut kredisinin ödeme planını tek bir çalışma sayfasında, yan yana hesaplar. Sol bölümde konut bedeli ile peşinat girilir; kalan borç 180 aya bölünür ve her altı ayda bir girilen düzenleme oranıyla kalan borç yeniden hesaplanır. Sağ bölümde ise kredi tutarı, aylık faiz oranı ve vade girilerek aylık sabit taksit, her ay ödenen ana para, ödenen faiz ve kalan bakiye listelenir. Dosya, konut alımı öncesinde iki farklı ödeme yapısının ay ay nasıl ilerlediğini görmek isteyen kişiler, bu konuda danışmanlık veren ofisler ve Excel ile finansal tablo kurmayı öğrenmek isteyen kullanıcılar için hazırlanmıştır. Makro içermez; bütün sonuçlar hücre formülleriyle üretilir.Dosya Ne İşe Yarar
Konut edinmede en sık sorulan sorulardan biri, ödemenin zaman içinde nasıl değişeceğidir. TOKİ modelinde taksit sabit kalmaz; belirli aralıklarla kalan borca bir artış oranı uygulanır ve sonraki dönemin taksiti bu yeni borç üzerinden belirlenir. Banka konut kredisinde ise faiz baştan bellidir ve taksit vade boyunca sabittir; değişen, taksitin içindeki faiz ve ana para payıdır. Tablo bu iki yapıyı aynı satır düzeninde gösterdiği için 1. aydan 180. aya kadar her ayın taksiti, borcun hangi hızla azaldığı ve vade sonunda bakiyenin sıfırlandığı tek bakışta izlenebilir.Dosyadaki oranlar ve tutarlar örnek niteliğindedir. TOKİ projelerinde uygulanan güncel artış esasları ve bankaların güncel konut kredisi faiz oranları zaman içinde değişir; tabloya kullanıcının kendi sözleşmesindeki veya teklifindeki değerler girilmelidir. En doğru ödeme planı, ilgili kurum ya da bankanın düzenlediği plandır.
Sayfa Düzeni ve Bölümler
Çalışma kitabında Sayfa1 adlı tek bir sayfa bulunur. İlk yedi satır ile A:O sütunları dondurulmuştur; bu sayede 180 satırlık tablo aşağı kaydırıldığında giriş alanları ve sütun başlıkları ekranda kalır.TOKİ bölümü
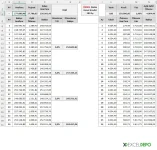
B2:G4 aralığında giriş alanları yer alır. C4 hücresine konutun ana parası, D4 hücresine peşinat tutarı girilir; E4 hücresi C4 ile D4 arasındaki farkı alarak kalan ana parayı verir. Örnek dosyada ana para 277.880,48 TL, peşinat 27.788,05 TL ve kalan ana para 250.092,43 TL'dir.B6:G187 aralığındaki tabloda AY sütunu 1'den 180'e kadar taksit sırasını gösterir. Bakiye AnaPara sütunu ilgili ayın başındaki borcu, Aylık Ödeme sütunu o ayın taksitini, Bakiye sütunu taksit düşüldükten sonra kalan borcu verir. Düzenleme Faiz sütununa altı ayda bir uygulanacak artış oranı yazılır; Düzenleme Bakiye sütunu bu oranın kalan borca eklenmiş halini gösterir.
Banka konut kredisi bölümü
I2 hücresindeki başlık bu bölümün örnek bir banka kredisi olduğunu belirtir. K4 hücresine vade (ay), L4 hücresine kredi tutarı, M4 hücresine aylık faiz oranı girilir. N4 hücresi aylık sabit ödemeyi hesaplar. J6:N187 aralığındaki tabloda Ay, Taksit, Ödenen Ana Para, Ödenen Faiz ve Bakiye sütunları yer alır. Örnek girişler 180 ay vade, 250.000,00 TL kredi ve aylık yüzde 1,49 faizdir.Kullanılan Formüller ve Hesaplama Mantığı
Kalan borcun kalan taksit sayısına bölünmesi
TOKİ bölümünde her ayın taksiti, o ayın başındaki borcun kalan taksit sayısına bölünmesiyle bulunur. Aylık Ödeme sütunundaki formül =C8/(180-B8+1) biçimindedir; 1. ayda borç 180'e, 2. ayda 179'a bölünür. Bu yöntemde artış uygulanmayan aylarda taksit değişmez, çünkü borç her ay tam olarak bir taksit kadar azalır ve kalan taksit sayısı da bir azalır. Örnek verilerle 1-6. aylarda taksit 1.389,40 TL'dir.Altı ayda bir borç güncellemesi
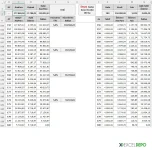
Düzenleme Faiz sütununda 6., 12., 18. ve sonraki her altıncı ayda, 174. aya kadar toplam 29 noktada yüzde 5 örnek oranı bulunur. Düzenleme Bakiye sütunu =EĞER(F13="";"";E13*(1+F13)) mantığıyla, oran girilmiş aylarda kalan borcu bu oran kadar artırır. Bir sonraki ayın başlangıç borcu MOD işleviyle belirlenir: ay sırası 6'ya bölündüğünde kalan 1 ise ve önceki satırda düzenlenmiş bakiye varsa o değer, aksi halde önceki ayın normal bakiyesi alınır. Örnek verilerle 7-12. aylarda taksit 1.458,87 TL'ye, 13-18. aylarda 1.531,82 TL'ye, 19-24. aylarda 1.608,41 TL'ye yükselir; son altı ayda taksit 5.718,97 TL olur ve 180. ayın sonunda bakiye 0,00 TL'ye iner. Peşinat hariç 180 taksitin toplamı örnek verilerle yaklaşık 553.861,76 TL'dir.Düzenleme oranı satır bazında girildiği için her dönem farklı bir oran yazılabilir. Bir dönemde artış uygulanmayacaksa ilgili hücre boş bırakılabilir veya sıfır yazılabilir; bu durumda borç artırılmadan sonraki döneme aktarılır ve tablo hata vermeden devam eder.
Banka kredisinde sabit taksit ve faiz ayrışımı
N4 hücresindeki =DEVRESEL_ÖDEME(M4;K4;-L4) (İngilizce sürümde PMT) formülü, eşit taksitli kredinin aylık ödemesini anüite yöntemiyle hesaplar. Örnek girişlerde sonuç 4.004,49 TL'dir. Ödeme tablosunda her ayın faizi, önceki ayın kalan bakiyesinin aylık faiz oranıyla çarpılmasıyla bulunur; ödenen ana para taksitten faizin düşülmesiyle, yeni bakiye ise önceki bakiyeden ödenen ana paranın düşülmesiyle hesaplanır. Böylece 1. ayda taksitin 3.725,00 TL'si faiz, 279,49 TL'si ana paradır; 180. ayda ise 58,79 TL faiz ve 3.945,70 TL ana para ödenir ve bakiye 0,00 TL olur. Örnek kredi için 180 taksitin toplamı yaklaşık 720.807,64 TL, toplam faiz yaklaşık 470.807,64 TL'dir.Tablodaki her satır EĞER(Ay>$K$4;"";...) koşuluyla vadeye bağlanmıştır. Vade 180 aydan kısa girildiğinde vade sonrasındaki satırlar boş kalır ve son vade ayında bakiye sıfırlanır.
Öne Çıkan Özellikler
- İki farklı ödeme yapısı aynı ay numaralarıyla yan yana listelenir; aynı aya ait TOKİ taksiti ile banka taksiti tek satırda okunur.
- TOKİ bölümünde düzenleme oranı her altı aylık dönem için ayrı ayrı değiştirilebilir.
- Banka bölümünde kredi tutarı, faiz ve vade değiştirildiğinde sabit taksit ve 180 satırlık ödeme planı birlikte yeniden hesaplanır.
- K4 hücresinde veri doğrulaması vardır; vade 1 ile 180 ay arasında girilebilir, bu aralık dışındaki değerde uyarı gösterilir.
- Başlık satırları ve giriş alanları bölmelerin dondurulması sayesinde tablo kaydırılırken görünür kalır.
- Para birimi alanları binlik ayraçlı ve iki ondalıklı, faiz alanları yüzde biçiminde gösterilir.
Bu Sürümde Yapılan Düzeltmeler
Önceki dosyada banka konut kredisi bölümündeki aylık taksit ve 180 satırlık ödeme planı formül değil, sabit değer olarak yazılmıştı. Kredi tutarı, faiz ya da vade değiştirildiğinde tablo 250.000 TL, yüzde 1,49 ve 180 aylık örneğe göre kalıyordu. Bu bölüm formüllere dönüştürüldü; örnek girişlerle elde edilen sonuçlar önceki değerlerle kuruş düzeyinde aynıdır ve farklı girişlerde plan kendiliğinden güncellenir. Ayrıca TOKİ bölümünde altı aylık düzenleme oranı silindiğinde sonraki ayların #DEĞER! hatası vermesi giderildi ve vade alanına 1-180 ay doğrulaması eklendi. Dosya özellikleri ExcelDepo olarak güncellendi.Nasıl Kullanılır
- C4 hücresine konutun toplam ana parası, D4 hücresine ödenecek peşinat girilir. E4 hücresindeki kalan ana para kendiliğinden hesaplanır.
- F sütununda 6., 12., 18. ve sonraki altıncı aylara karşılık gelen hücrelere ilgili dönemde uygulanacak artış oranı yazılır. Örnekteki yüzde 5 değerleri yalnız gösterim amaçlıdır.
- Aylık Ödeme sütunundan her ayın TOKİ taksiti, Bakiye sütunundan kalan borç izlenir.
- Karşılaştırma için K4 hücresine vade, L4 hücresine kredi tutarı ve M4 hücresine aylık faiz oranı girilir. Yıllık oran kullanılıyorsa önce aylık karşılığına çevrilmelidir.
- N4 hücresindeki aylık sabit ödeme ile J:N sütunlarındaki ödeme planı okunur; aynı aya ait TOKİ taksiti ile banka taksiti aynı satırda karşılaştırılır.
- Formül içeren sütunların üzerine değer yazılmamalıdır; yalnız giriş hücreleri ve düzenleme oranı hücreleri değiştirilmelidir.
Hesaplamanın Kapsamı
Tablo bir hesaplama modelidir. TOKİ bölümü kalan borcun kalan taksit sayısına bölündüğü ve borcun altı ayda bir girilen oranla güncellendiği yapıyı modeller; vade 180 ay olarak kurgulanmıştır. Banka bölümü yalnız ana para ve faizi hesaplar; kredi tahsis ücreti, sigorta primleri, ekspertiz bedeli ya da faiz üzerinden alınabilecek vergi ve fonlar hesaba katılmaz. İki bölümde kullanılan tutarlar birbirinden bağımsızdır; karşılaştırma yapılırken her iki tarafa da aynı borç tutarı girilmesi sonuçların yorumlanmasını kolaylaştırır.Kimler İçin Uygun
TOKİ'den konut almayı planlayanlar, taksitlerinin dönemler içinde nasıl artabileceğini kendi seçtikleri oranlarla görebilir. Banka kredisi teklifi alanlar, teklifteki tutar, faiz ve vadeyi girerek aylık taksiti ve toplam faiz yükünü ödeme planı üzerinden inceleyebilir. Emlak ve finans danışmanları, müşterilerine iki seçeneği aynı tablo üzerinde gösterebilir. Excel öğrenenler için de dosya; EĞER, MOD ve DEVRESEL_ÖDEME işlevlerinin bir ödeme planında birlikte nasıl kullanıldığını gösteren somut bir örnektir.Tablo, gelecekteki artış oranlarını ya da faiz değişimlerini tahmin etmez; girilen değerlere göre hesap yapar. Farklı oran senaryoları denenerek taksitlerin hangi aralıkta değişebileceği önceden görülebilir.
-
 toki-taksit-hesaplama-ve-banka-konut-kredisi-karsilastirma-toki-ve-banka-kredisi-taksit-tablosu.webp
-
 toki-taksit-hesaplama-ve-banka-konut-kredisi-karsilastirma-vade-sonu-odeme-plani.webp
52779 tarafından daha fazla dosya
-
 Üretim Süresine Göre Makine Bitiş Tarihi HesaplamaBirim süre ve adedi vardiya saatleri ile çalışılmayan günlere göre bitiş zamanına dönüştürme
-
 Makine Duruşlarını Ardışık Kayıtlara Göre SaymaVirgüllü makine kodlarındaki peş peşe kayıtları iki dizi formülüyle tek duruş olarak sayma
-
 Rakamların Önüne Sıfır EklemeBaştaki sıfırları metin ve sayı biçimiyle koruma yöntemlerini karşılaştıran Excel dosyası