Üretim Düzeyine Göre Maliyetlerin Değişimini Excel Üzerinden İnceleyin
Üretim ve birim maliyet hesabını aynı tabloda incelemek isteyenler için hazırlanmış bu Excel örneği, emek girdisi ile üretim miktarı arasındaki ilişkiyi maliyet bileşenleriyle birlikte gösterir. Çalışma kitabında Örnek adlı tek görünür sayfa bulunmaktadır. Sayfanın sol bölümünde sermaye, işçilik ve üretim değerleri; devamında sabit, değişken ve toplam maliyetler yer alır. Sağ bölümde ise tablodaki serilere bağlı iki gerçek grafik bulunur. Dosya, belirli bir işletmenin gerçekleşmiş maliyet kayıtlarını taşıyan bir muhasebe sistemi değildir; farklı üretim düzeylerinin aynı hesap düzeni içinde karşılaştırılmasını sağlayan sayısal bir örnektir.Özgün çalışma kitabındaki mevcut örnek değerler korunmuştur. Dosyada makro veya dış çalışma kitabı bağlantısı bulunmaz. Hesaplar hücre formülleriyle yürütülür. Açıklamada belirtilen alanlar gerçek hücrelere dayanır; malzeme stokları, bordro, fatura kaydı veya otomatik e-posta gibi ek işlevler bu dosyanın kapsamına dahil edilmez. İndirilen kitabın içeriği değiştirilmeden sürüm geçmişinde saklanmaktadır.
Tek Sayfalı Hesap Tablosunun Yapısı
Örnek sayfasının beşinci satırında on iki temel sütun başlığı bulunmaktadır. B sütunu Sermaye, C sütunu İşçilik Emek, D sütunu Toplam Üretim, E sütunu Marjinal Üretim ve F sütunu Ortalama Üretim alanlarını taşır. Maliyet bölümü G sütunundaki Sabit Maliyet ile başlar. H değişken maliyeti, I toplam maliyeti, J ortalama sabit maliyeti, K ortalama değişken maliyeti, L ortalama toplam maliyeti ve M marjinal maliyeti gösterir. Bu nedenle üretim ilişkisi ile maliyet ilişkisi birbirinden ayrılmadan aynı satır üzerinde izlenebilir.Altıncı satır başlangıç durumunu temsil eder. Burada toplam üretim sıfırdır; sabit maliyet hesaplanırken değişken maliyet sıfır olarak bulunur. Yedinci satırdan yirmi altıncı satıra kadar üretim miktarı birden yirmiye ilerleyen örnek satırlar bulunmaktadır. İşçilik değerleri ise bu üretim adımlarına karşılık gelen sayısal girdilerdir. Başlangıç satırının ortalama ve marjinal alanları diğer satırlarla aynı biçimde doldurulmamıştır. Sıfır üretimde birim maliyetin tanımlanması ile pozitif üretimde maliyet bölmesinin yapılması farklı durumlar olduğundan bu ayrım korunmalıdır.
Sermaye ve Birim Gider Girdileri
A3 hücresindeki 238 değeri B6 formülünde yüze bölünür ve sermaye sütununa 2,38 olarak aktarılır. Sonraki B hücreleri bir önceki sermaye değerini referans alır. Böylece aynı sermaye tutarı bütün üretim düzeylerinde kullanılır. A3 değerinin değiştirilmesi yalnız hücrenin görünümünü değiştirmez; B sütunundaki bağlı değerleri ve sabit maliyet hesabını da etkiler. Buradaki yüzle ölçekleme, özgün formülün bir parçasıdır; A3 hücresine doğrudan sermaye tutarı girildiği varsayılmamalıdır.G3 hücresinde 27, H3 hücresinde 17 bulunur. Sabit maliyet her satırın B değerinin G3 ile çarpılmasıyla hesaplanır. Değişken maliyet ise ilgili C satırındaki işçilik miktarının H3 ile çarpılmasıdır. G3 ve H3 referansları formüllerde sabitlenmiştir; aşağı doğru ilerleyen satırlar aynı üst girdileri kullanır. Örneğin 2,38 sermaye ve 27 katsayısı 64,26 sabit maliyet verir. Bir birim emek için 17 katsayısı kullanıldığında değişken maliyet 17 ve toplam maliyet 81,26 olur. Bu son örnek, hesap ilişkisinin açıklamasıdır; özgün tabloda ilk pozitif satırın emek değeri farklıdır.
Toplam Ortalama ve Marjinal Üretim
D sütununda bulunan toplam üretim değerleri mevcut örneğin üretim düzeylerini belirler. E sütunundaki marjinal üretim formülü, iki komşu satır arasındaki üretim farkını aynı satırlar arasındaki işçilik farkına böler. Dolayısıyla bu alan yalnız son satırın üretim miktarına bakmaz; önceki üretim ve işçilik girdileri de hesabın parçasıdır. Bir satırdaki C değerinin değiştirilmesi o satırın marjinal üretim sonucuna ve sonraki satırın karşılaştırmasına etki edebilir.F sütunundaki ortalama üretim daha farklı bir oran kullanır: ilgili satırın toplam üretimi aynı satırdaki işçilik değerine bölünür. Marjinal üretim bir değişim oranıyken ortalama üretim mevcut düzeydeki toplam oranı verir. Bu iki sütunun aynı anlamda okunması uygun değildir. Örnek değerlerde işçilik ile üretim farklı hızlarda değiştiği için sonuçların satırlar boyunca farklılaşması hesap düzeninin beklenen davranışıdır. Dosyada bu girdileri gerçek bir fabrikanın ölçümlerinden otomatik alan bağlantı bulunmamaktadır.
Maliyet Sütunlarının Hesap Mantığı
G sütunundaki sabit maliyet ile H sütunundaki değişken maliyet I sütununda toplanır. Böylece üretim düzeyi değişse de sermaye ve sabit katsayı aynı kaldığında G değeri aynı kalabilir; H değeri işçilik miktarına bağlı olarak değişir. Toplam maliyet bu iki bileşenin birleşimidir. Farklı bir sabit katsayı girilmesi bütün G ve I satırlarını etkilerken işçilik katsayısının değiştirilmesi H ile I sonuçlarını değiştirir. Her girişin hangi bileşeni beslediği ayrı ayrı izlenmelidir.J sütunu sabit maliyeti üretim miktarına böler. K sütunu aynı üretim miktarı üzerinden değişken maliyetin birim karşılığını verir. L sütunu ise toplam maliyetin üretim miktarına oranıdır. Bu üç ortalama maliyet sütunu birlikte incelendiğinde toplamın bileşenleri daha açık görülür. Hesaplamada payda D sütunundaki üretimdir; işçilik miktarı maliyet ortalamalarının doğrudan paydası değildir. İşçilik miktarı önce değişken maliyeti oluşturur, ardından üretim üzerinden birim maliyete dönüştürülür.
M sütunundaki marjinal maliyet, ilgili satırdaki toplam maliyetten bir önceki satırın toplam maliyetini çıkarır. Özgün örnekte üretim birer birim arttığı için bu fark ek bir üretim adımının maliyet değişimini gösterir. Ancak D sütunundaki adımlar başka büyüklüklere çevrilirse M formülü ayrıca üretim farkına bölme yapmaz. Dolayısıyla bu alanın her türlü yeniden düzenlenmiş üretim listesinde otomatik olarak birim değişim oranı verdiği ileri sürülmez. Kullanım sırasında özgün örneğin birer üretim adımı ilişkisi dikkate alınmalıdır.
Grafikler ve Görsel Karşılaştırma
Tablonun sağında iki gerçek Excel grafiği yer alır. Grafikler çalışma sayfasındaki üretim ve maliyet serilerini kullanır; ayrıca üretilmiş sabit resimler değildir. Hücre değerleri yeniden hesaplandığında bağlı grafik serileri aynı çalışma kitabından beslenir. Grafiklerin bulunduğu alan kullanılan hücre tablosunun sağ sınırından dışarı taşmaktadır. Bu nedenle sayfa galerisi hazırlanırken yalnız A ile M arasındaki tablo alınmamış, iki grafiğin tamamı da kadraja dahil edilmiştir.Grafikler sayısal tablonun yerine geçen bir denetim raporu olarak değerlendirilmemelidir. Bir eğrinin değişmesi hangi girdinin değiştiğini tek başına açıklamayabilir. Önce A3, G3, H3 ve ilgili emek üretim satırları kontrol edilmeli, sonra grafik hareketi bu değerlerle birlikte yorumlanmalıdır. Çalışma kitabında grafik serilerinin korunması ve yeniden açılabilmesi incelenmiştir; özgün grafik türü veya yerleşimi değiştirilmemiştir.
Kullanım Sırası ve Formül Sınırları
Çalışmaya başlamadan önce özgün indirme ayrı bir kopya olarak saklanabilir. Sermaye ölçeği A3 üzerinden, sabit katsayı G3 üzerinden ve değişken katsayı H3 üzerinden değiştirilir. Üretim ilişkisini farklılaştırmak için C ve D sütunlarının örnek satırları birlikte değerlendirilir. Formül içeren E ile M alanlarına elle sonuç yazılması hesap zincirini değiştireceğinden girdi ile sonuç hücreleri birbirinden ayrılmalıdır. Dosyada VBA arayüzü bulunmaz. Bununla birlikte üst bölümde üç yerleşik Excel form denetimi vardır; ok düğmeleri bağlı sermaye ve maliyet girdilerini değiştirmek için kullanılır. Bu denetimler makro olarak tanıtılmaz; hücre bağlantıları üzerinden hesaplamaya katılır. Üç denetimin izin verdiği değer aralığı 0 ile 30000 arasındadır; bağlı hücreler A3, G3 ve H3 olarak doğrulanmıştır.Bölme içeren üretim ve ortalama maliyet formülleri uygun sayısal paydalara ihtiyaç duyar. Pozitif satırda üretimin sıfır yapılması veya komşu işçilik değerlerinin eşitlenmesi bazı sonuçlarda bölme hatası oluşturabilir. Özgün dosya bu durumları özel bir uyarı metnine dönüştüren hata yakalama formülleri içermez. Bu sınır, mevcut geçerli örneğin çalışmadığı anlamına gelmez; girdiler değiştirildiğinde üretim miktarı ve işçilik farkı kontrol edilmesi gerektiğini gösterir. Sıfır maliyet katsayıları ise pozitif üretim ve farklı emek değerleri korunarak denenmiştir.
Doğrulanan İşlev ve Özgün Dosyanın Korunması
Native Excel üzerinde ayrı özel kopyalarda mevcut örnek, değiştirilen sermaye ve maliyet katsayıları ile sıfır maliyet katsayıları kontrol edilmiştir. Yirmi pozitif üretim satırındaki marjinal ve ortalama üretim ile yedi maliyet çıktısı beklenen aritmetik ilişkiyle karşılaştırılmıştır. Kaydetme, yeniden açma ve yeniden hesaplama işlemlerinde 203 hücre formülü ile iki grafik korunmuştur. Test değerleri dağıtılan özgün kitabın üzerine yazılmamıştır. Sonuçlar eğitim ve karşılaştırma amaçlı bu örneğin hesap davranışını gösterir; gerçekleşmiş gider, muhasebe kaydı veya ekonomik karar doğruluğu için garanti oluşturmaz.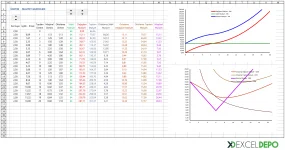
ExcelDepo tarafından daha fazla dosya
-
 Türkiye İl ve İlçe Nüfusu Kadın Erkek Dağılımı Dashboard973 ilçenin kadın ve erkek nüfusunu il ve ilçe dilimleyicileriyle süzen pivot grafikli Excel panosu
-
 Personel İzin Giriş Formu ve Kalan İzin Günü TakibiForm üzerinden izin kaydı girip kullanılan ve kalan izin günlerini izleyen makrolu çizelge
-
 Kasa Defteri Nakit Giriş Çıkış ve Bakiye TakibiBorç ve alacak kayıtlarını tarihe göre sıralayıp yürüyen kasa bakiyesini makroyla hesaplar
-
 Çözücü ile Firesiz Kesim Planı HesaplamaStok boyundan kesilecek parçaları Çözücü ile en az fireli kesim kombinasyonlarına ayıran dosya
-
 İl İlçe Semt Mahalle ve Posta Kodu Sorgulama51.797 kayıtlık Access veritabanında il, ilçe, semt, mahalle ve posta kodunu Excel formunda arar
-
 Teknik Servis Arıza Kayıt ve Cihaz Takip ProgramıServise gelen cihazların arıza, onarım ve teslim durumunu tek formda izleyen makrolu Excel dosyası
-
 Personel Normal ve Fazla Çalışma Giriş Çıkış ÇizelgesiSeçilen aya göre tarihleri dolduran, normal ve fazla çalışma giriş çıkışını imzayla kaydeden form
-
 Resmi Tatil Takvimi ve Sonraki Tatile Kalan Gün Sayacı2026 resmî tatillerini gün adıyla listeler, sonraki tatile ve uzun hafta sonuna kalan günü sayar